FSN(214270), 지금 들어가도 될까요?
최근 AI 기반 마케팅 혁신과 NFT·블록체인 신사업이 부각되며 디지털 광고·플랫폼·웹3.0 관련주들이 강한 주목을 받고 있습니다.
그 중심에는 대장주인 FSN이 있는데요, 탄탄한 실적과 긍정적인 수급 흐름 속에서 단기 및 중장기 투자처로 관심을 끌고 있습니다.
이 글에서는 FSN의 주가 전망, 매수 타이밍, 배당 정보를 종합 분석하여 투자 판단에 도움을 드리겠습니다.
✅ FSN 투자 핵심 요약
- 📌 주요 이슈: AI 기반 광고 자동화, NFT·블록체인 신사업, 자회사 구조 개편
- 🎯 테마: 디지털 광고, AI, NFT, STO(증권형 토큰), 웹3.0, 글로벌 마케팅
- 💹 현재 주가: 3,425원 (2025.06.30 13:22 기준)
- 📍 목표 주가: 4,200원 (상승 여력 약 22%)
- 🕒 추천 매수 시점: 3,200~3,400원 지지 확인 후 분할 매수
- 📈 예상 수익률(3개월): 15~25%
📊 AI·NFT·플랫폼 관련 이슈로 인해 수급과 실적이 개선되며, FSN의 주가 상승에 탄력이 붙고 있습니다.
🔍 FSN 실시간 분석 요약
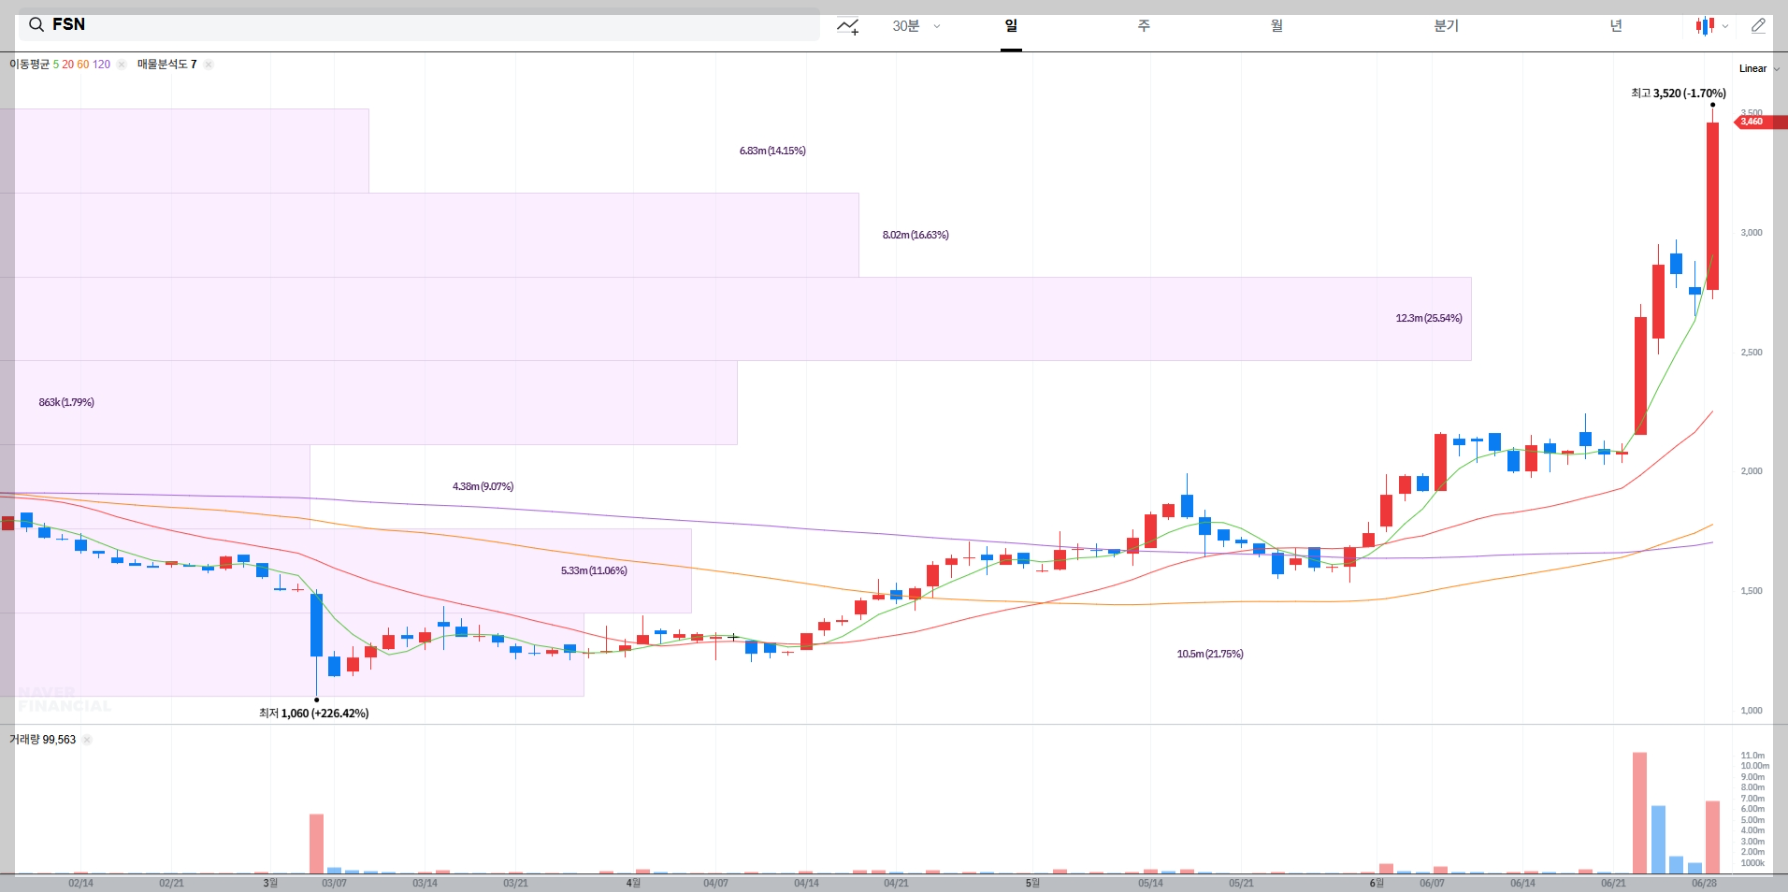
📈 기술적 분석
- 최근 단기 급등(25%↑)으로 단기 과열 신호, 3,200~3,400원대에서 단기 조정 후 재반등 가능성.
- 2,800~3,000원대는 강한 매물대, 하락 시 분할 매수 유효.
- 3,500원 돌파 시 3,800~4,200원대 추가 상승 여력.
🧭 기술적 반등 시그널이 포착되고 있습니다.
💼 펀더멘털 분석
- 2024년 연매출 2,656억 원, 영업이익 109억 원으로 역대 최대 실적 경신.
- 2025년 1분기 매출 863억 원(+125% YoY), 영업이익 41억 원(흑자 전환).
- 자회사 부스터즈, 5개월 만에 전년도 영업이익 초과 달성(영업이익 190억).
- 하이퍼코퍼레이션 분리로 수익성·성장성 극대화, 복잡한 자회사 구조 해소.
- 자기자본비율 79%로 업종 평균(67%) 대비 우수, 부채비율 낮음.
📘 중장기 성장 가능성이 높습니다.
🌍 외국인·기관 수급 동향
- 최근 외국인·기관 매수세 유입, 유상증자·CB 전환 이후 유동성 증가.
- 신규 상장주식(유상증자, CB 전환) 유입에도 불구하고 실적 개선 기대감으로 매수세 우위.
📥 외국인과 기관의 매수세가 확인되고 있습니다.
⚠️ 투자 리스크 및 대응 전략
- 손절 기준: 2,950원
- 경계 구간: 2,800~3,000원대
🚨 단기 급등 이후 조정 가능성을 고려한 손절 전략 병행이 필요합니다.
💸 2025년 FSN 배당금 정보
- 🪙 주당 배당금: 최근 2년간 현금배당 없음(2025년 배당 미정)
- 💵 배당 수익률: 0% (최근 2년 기준)
- 📅 기준일: 미정
- 📊 배당성향: 미공개 (업종 평균 대비 낮음)
🏦 실적 개선이 이어진다면 향후 배당 재개 가능성은 있으나, 현재는 배당 수익보다는 성장성에 초점이 맞춰져 있습니다.
📌 투자 성향별 매매 전략
⏱️ 단기 투자자 (1~4주)
- 매수 구간: 3,200~3,400원
- 1차 목표: 3,800원 (+11%)
- 2차 목표: 4,200원 (+22%)
- 손절 라인: 2,950원 (-14%)
📆 중장기 투자자 (3~12개월)
- 분할 매수 구간: 3,000~3,400원
- 기대 수익률: 30~40%
- 예상 배당 수익률: 0% (2025년 기준)
🚀 FSN 주가 상승을 기대하는 3가지 이유
- AI 기반 광고 자동화 및 데이터 마케팅 강화
– 20년 노하우+AI 접목으로 광고주·브랜드 성과 극대화, 효율성·수익성 동시 개선 - NFT·블록체인·STO 신사업 성장
– 자회사 핑거랩스의 NFT 월렛, 글로벌 NFT 티켓, STO(증권형 토큰) 등 신시장 진출 가속 - 자회사 구조 개편 및 부스터즈 실적 호조
– 하이퍼코퍼레이션 분리, 계열사 통합으로 사업 효율화, 부스터즈 중심의 브랜드 사업 폭발적 성장
🔼 상승 모멘텀의 구조적 기반을 제공합니다.
📊 최근 실적 요약
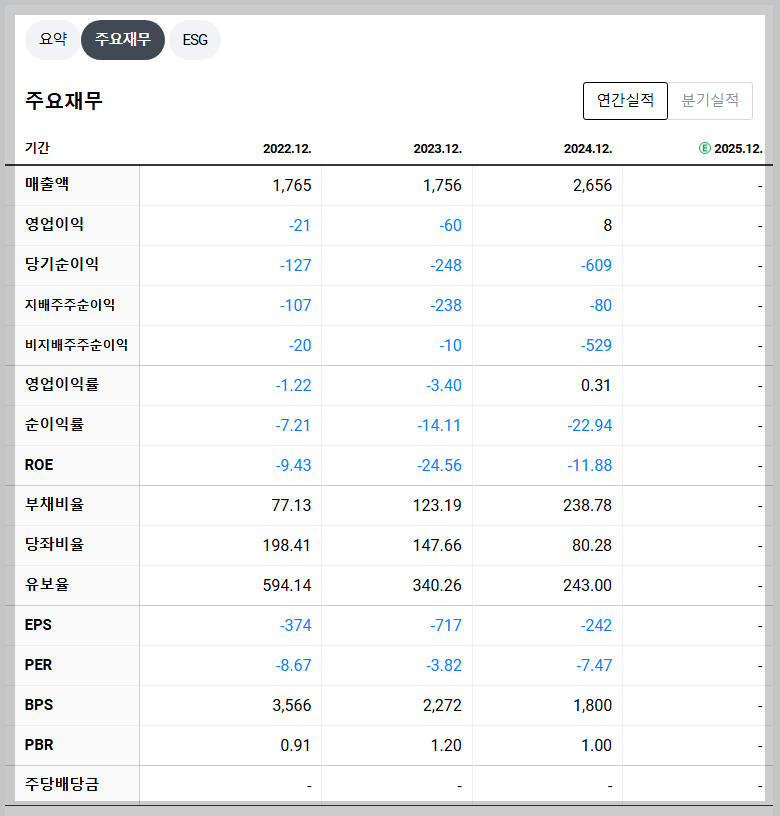
| 항목 | 이전 분기 | 이번 분기 | 증감률 |
|---|---|---|---|
| 매출액 | 384억(24년 1Q) | 863억(25년 1Q) | +125% |
| 영업이익 | -21억(24년 1Q) | 41억(25년 1Q) | 흑자전환 |
📈 실적 개선은 FSN의 재무 건전성을 의미합니다.
🧩 포트폴리오 구성 예시
🔥 공격형 투자자
- FSN: 40%
- 관련 종목: NHN, 카카오
- 섹터 ETF: KODEX 인터넷
NHN 주가 전망 및 배당금 분석
NHN(181710), 지금 들어가도 될까요?최근 AI·클라우드·신작 게임 흥행이 부각되며 IT·게임·핀테크 테마주들이 다시 주목받고 있습니다. 그 중심에는 대장주 NHN이 있는데요, 탄탄한 실적과 긍정적
103.brokdam.com
카카오 주가 전망 및 목표 주가
카카오, 지금 들어가도 될까요?최근 AI 혁신과 플랫폼 강화가 부각되며 AI·플랫폼 관련주들이 시장의 주목을 받고 있습니다. 그 중심에는 대장주인 카카오(035720)가 있습니다. 카카오는 다양한 신
103.brokdam.com
🛡️ 안정형 투자자
- FSN: 25%
- 배당주: KT&G, SK텔레콤
- 채권 ETF: KOSEF 국고채
KT&G 주가 전망 및 배당금 이슈 분석으로 알아보는 미래 성장 가능성
주식 시장에서 많은 투자자들이 기업의 주가와 배당금에 주목하고 있습니다. 특히, KT&G는 안정적인 배당금 지급으로 잘 알려져 있습니다. 본 포스팅에서는 KT&G의 현재 주가, 배당금 현황, 그리고
103.brokdam.com
SK텔레콤 주가 전망, 배당금 정보
SK텔레콤, 지금 들어가도 될까요? 최근 AI 데이터센터 성장과 보안(해킹) 이슈가 동시에 부각되며 AI·데이터센터·통신·보안 관련주들이 주목받고 있습니다. 그 중심에는 대장주인 SK텔레콤이 있
103.brokdam.com
🧠 최종 분석 및 투자 판단
- 투자 등급: B+ (성장성 우위, 단기 변동성 유의)
- 목표 주가: 4,200원
- 기대 수익률: 22% (3개월)
- 권장 보유 기간: 3~12개월
- 투자 근거: AI·디지털 광고·NFT 등 신사업 성장, 실적 턴어라운드, 사업구조 효율화
- 주의 포인트: 단기 급등 후 조정, CB·유상증자에 따른 유동성 증가, 배당 미지급
✅ FSN은 AI·디지털 광고·NFT 대장주로 중장기 투자 매력과 신사업 성장성을 겸비한 종목입니다.
📚 연관 콘텐츠 추천
- 🔥 주목할 테마주: NHN, 카카오, 다날
- 💰 고배당주 TOP 리스트: KT&G, SK텔레콤
다날 주가 전망 분석
다날(064260), 지금 들어가도 될까요?최근 스테이블코인·AI·글로벌 결제 인프라 이슈가 부각되며 핀테크·가상자산 결제 관련주들이 주목받고 있습니다.그 중심에는 대장주인 다날이 있는데요,
103.brokdam.com
⚠️ 이 글은 투자 참고용이며, 투자 판단에 대한 최종 책임은 본인에게 있습니다.

'주식' 카테고리의 다른 글
| 클로봇 주가 전망, 배당금 정보 (0) | 2025.07.01 |
|---|---|
| 넥스틸 주가 전망 (2) | 2025.06.30 |
| SK이노베이션 주가 전망 및 배당금 정보 (2) | 2025.06.30 |
| 휴림로봇 주가 전망, 투자 전략 (0) | 2025.06.30 |
| 신풍제약 주가 전망, 매매 전략 (0) | 2025.06.27 |


